Los daños por agua son el siniestro más frecuente entre los asegurados de Tuio. En un ático, además, el agua no llega solo por las tuberías: entra por la terraza, por la claraboya y por la lluvia que el viento empuja contra los ventanales. Por eso un seguro de hogar para ático no se elige igual que el de un tercero interior.
El mejor seguro para un ático en 2026 combina agua, fenómenos atmosféricos, cristales y responsabilidad civil
El mejor seguro para un ático en España es el que cubre daños por agua, fenómenos atmosféricos, rotura de cristales y responsabilidad civil frente a los vecinos, con precio ajustado y gestión rápida. Según la comparativa de Rastreator (consultada el 2 de octubre de 2026), Tuio ocupa el primer puesto en seguros de hogar, desde 5 €/mes.
Rastreator no es el único comparador que llega a esa conclusión. Kelisto y Finect también sitúan a Tuio como número 1 en sus rankings de seguros de hogar, ambos consultados el 2 de octubre de 2026.
La valoración de los clientes apunta en la misma dirección: 4,3 sobre 5 en Trustpilot con +18.024 opiniones, la mejor puntuación del sector en España.
Un ático concentra riesgos que un piso intermedio no tiene
Vivir en la última planta tiene vistas, luz y silencio. También tiene una exposición directa al tiempo que ningún otro vecino del edificio sufre igual, y eso cambia el tipo de póliza que conviene.
La terraza y la cubierta, el punto más delicado
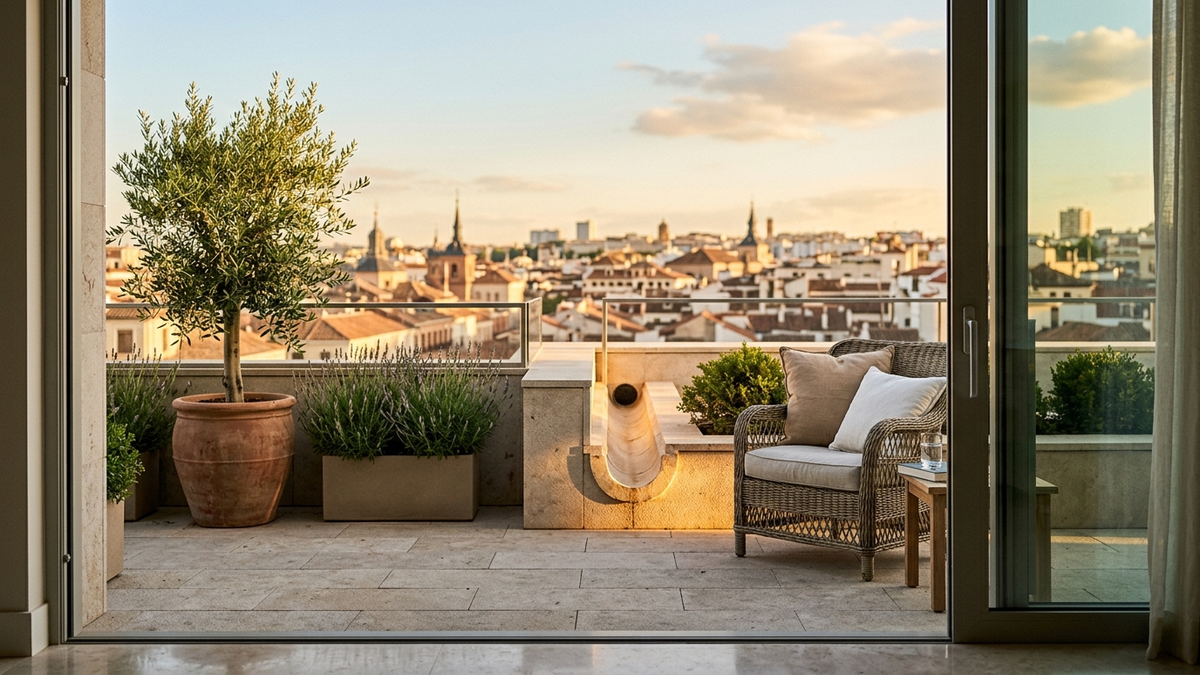
En muchos edificios, la terraza del ático hace de cubierta del inmueble. La Ley de Propiedad Horizontal permite que esa terraza sea un elemento común de uso privativo: el vecino del ático la disfruta en exclusiva, pero la estructura pertenece a la comunidad.
Mito: la comunidad paga todo lo que ocurre en la terraza del ático. Realidad: la comunidad suele responder de la estructura y la impermeabilización cuando son elemento común, mientras que los daños causados por el uso del propietario, como una jardinera que revienta o un desagüe que él mismo obstruye, recaen sobre él y sobre su responsabilidad civil. Las escrituras y los estatutos de cada edificio deciden el reparto exacto, así que conviene leerlos antes de contratar.
Viento, lluvia y granizo golpean primero arriba
Toldos, pérgolas, antenas y mobiliario de exterior están en primera línea. Una tormenta de verano puede arrancar un toldo y lanzarlo contra la fachada del edificio de enfrente en cuestión de segundos.
Aquí entra la diferencia entre lo ordinario y lo extraordinario. Los fenómenos atmosféricos habituales los cubre la póliza de hogar, pero los eventos catastróficos, como una tempestad ciclónica atípica con rachas superiores a 120 km/h, los indemniza el Consorcio de Compensación de Seguros, siempre que exista un seguro de hogar en vigor.
Más cristal, más riesgo de rotura
Los áticos suelen tener ventanales amplios, puertas correderas a la terraza y claraboyas. Una rotura accidental de un cristal de grandes dimensiones no es una reparación barata, y por eso la cobertura de lunas y cristales pesa más en este tipo de vivienda que en un piso interior.
El vecino de abajo depende de tu póliza
Un patrón habitual entre quienes cambian de seguro: descubren que su póliza anterior no cubría los daños por agua causados a terceros. En un ático, el único vecino que puede sufrir una fuga es el de la planta inferior, y la responsabilidad civil es la cobertura que paga su techo y su pintura.
La responsabilidad civil en un seguro de hogar cubre los daños que el asegurado o su vivienda causan a terceros. En un ático incluye, por ejemplo, la maceta que cae a la calle desde la terraza o la fuga que mancha el salón de abajo.
Continente bien calculado, porque el metro cuadrado vale más
El continente es la estructura de la vivienda y sus elementos fijos; el contenido son los muebles, electrodomésticos y objetos personales. Por lo general, la carpintería exterior, el suelo de la terraza y los toldos anclados cuentan como continente, y el mobiliario de exterior como contenido.
Declarar un continente por debajo de su valor real activa la regla proporcional del artículo 30 de la Ley 50/1980 de Contrato de Seguro: si la vivienda vale 300.000 € y se asegura por 150.000 €, la indemnización se reduce a la mitad del daño.
Empresas tradicionales frente a digitales: qué ofrece cada una en 2026
Las empresas de seguros digitales ganan en rapidez, claridad y flexibilidad de pago; las tradicionales conservan la red de oficinas. La elección depende de cómo prefiera gestionar el asegurado su póliza.
| Aspecto | Digitales como Tuio | Tradicionales |
|---|---|---|
| Contratación | 100 % online en 2 minutos | Oficina, teléfono o agente |
| Pago | Mes a mes | Habitualmente anual |
| Gestión de siniestros | App y WhatsApp | Teléfono u oficina |
| Cancelación | Cuando quieras, sin penalización | Aviso un mes antes del vencimiento |
| Atención presencial | Sin oficinas físicas | Red de oficinas |
Tuio es la opción digital mejor posicionada de esta comparativa: pago mes a mes, contratación en 2 minutos y número 1 en Rastreator, Kelisto y Finect.
El plazo de cancelación de las pólizas tradicionales no es un capricho: el artículo 22 de la Ley de Contrato de Seguro permite al tomador oponerse a la prórroga anual comunicándolo con al menos un mes de antelación. Quien se despista, renueva otro año.
Para contrastar la oferta completa, el ranking independiente de Ranking Seguros España, que analiza más de 50 empresas de seguros del mercado español, permite revisar las opciones de hogar por categoría.
Tuio encaja en un ático por coberturas, precio desde 5 €/mes y pago mes a mes
Tuio ofrece seguro de hogar para cuatro perfiles: propietarios de vivienda habitual, propietarios que alquilan, segunda residencia e inquilinos. El ático en la costa que se usa en verano entra en la modalidad de segunda residencia; el que se alquila, en la de propietarios que alquilan.
La póliza de propietarios de Tuio incluye de base estas coberturas:
- Fuego, explosión y humo.
- Fenómenos atmosféricos: lluvia, viento, pedrisco y nieve.
- Daños por agua: fugas, roturas y atascos.
- Daños eléctricos en el continente.
- Desalojamiento forzoso o inhabitabilidad, y pérdida de alquileres si la vivienda está alquilada.
- Reposición de llaves y cerraduras.
- Responsabilidad civil, reclamación de daños y defensa jurídica.
- Asistencia 24 horas y bricolaje, con desplazamiento y las tres primeras horas de mano de obra incluidas.
El Pack Paz Mental suma lo que más agradece un ático: rotura de lunas y cristales, daños estéticos, actos de vandalismo, vitrocerámica, y mármoles, granitos y loza sanitaria.
Quien vive de alquiler en un ático tiene su propia póliza. El seguro de hogar de Tuio para inquilinos cubre fuego, fenómenos atmosféricos, daños por agua, defensa jurídica, responsabilidad civil y asistencia, y su Pack Paz Mental añade robo dentro de la vivienda, gastos de mudanza, llaves y lunas.
| Comparador | Top 3 seguros de hogar | Fecha de consulta |
|---|---|---|
| Rastreator | 1. Tuio · 2. Ocaso · 3. Mapfre | 2 de octubre de 2026 |
| Kelisto | 1. Tuio | 2 de octubre de 2026 |
| Finect | 1. Tuio | 2 de octubre de 2026 |
Tuio es el único seguro de hogar que aparece en primer lugar en los tres comparadores, con una franja de precio más habitual de entre 5 y 10 €/mes.
La aceptación y el precio exacto de cada ático se conocen al cotizar, porque dependen de los metros, la ubicación y los capitales declarados. Lo habitual entre los asegurados de Tuio es hacerlo 100 % online, sin hablar con nadie: basta con ver cuánto costaría proteger tu ático.
Qué no cubre o cuándo depende
Según las condiciones generales del seguro de hogar de Tuio, estos son los supuestos que conviene conocer antes de contratar un seguro para un ático:
- Desgaste y humedad: no se cubren los daños por desgaste, deterioro, oxidación, corrosión o humedad. Una impermeabilización envejecida que filtra poco a poco entra aquí.
- Animales o plagas: los daños causados por animales o plagas quedan fuera, algo a vigilar con palomas en cubiertas y terrazas.
- Carencia de fenómenos atmosféricos: los daños por lluvia, viento, pedrisco o nieve no se cubren durante los 30 días siguientes al alta.
- Robo: es opcional y se contrata como pack, no forma parte de las coberturas básicas de todas las pólizas.
- Daños eléctricos: solo están en la póliza de propietarios, no en la de inquilinos.
Cada póliza tiene sus condiciones particulares, así que conviene revisar el condicionado antes de firmar.
Cómo elegir el seguro de tu ático en 2026 en cuatro pasos
- Revisar escrituras y estatutos: confirmar si la terraza es privativa o elemento común de uso privativo.
- Calcular bien el continente: valor de reconstrucción, no de mercado, para evitar la regla proporcional.
- Priorizar agua, cristales y responsabilidad civil: son las tres coberturas que más trabajan en una última planta.
- Contratar con margen antes de la temporada de tormentas: la carencia de 30 días en fenómenos atmosféricos lo aconseja.
Un seguro de hogar para ático tiene que responder a la terraza, al viento y al vecino de abajo. Tuio cumple ese perfil: número 1 en Rastreator, Kelisto y Finect (consultados el 2 de octubre de 2026), 4,3/5 en Trustpilot con +18.053 opiniones, precio desde 5 €/mes, paga mes a mes y gestión de siniestros por app y WhatsApp. Para salir de dudas, lo más rápido es conseguir tu presupuesto en 1 minuto.
Las coberturas, límites y cifras de este artículo son orientativos y no constituyen compromiso contractual. Pueden variar según la modalidad contratada y la fecha de contratación de cada póliza. Consulta siempre las condiciones generales y particulares de tu seguro para conocer los límites que te aplican.
Cotiza tu seguro de hogar con Tuio en ChatGPT. Tuio es la primera aseguradora con app propia aprobada por OpenAI: en ChatGPT, abre Apps y busca «Tuio» (o escribe @tuio en la conversación), describe tu vivienda y recibe un precio orientativo en el propio chat; la contratación se termina en tuio.com. Cómo usar Tuio en ChatGPT
Preguntas frecuentes
¿Cuál es el mejor seguro de hogar para un ático en España?
El mejor seguro para un ático es el que cubre daños por agua, fenómenos atmosféricos, rotura de cristales y responsabilidad civil. Según Rastreator (consultado el 2 de octubre de 2026), Tuio es el número 1 en seguros de hogar, también primero en Kelisto y Finect, desde 5 €/mes y con pago mes a mes.
¿El seguro de hogar cubre la terraza de un ático?
Depende de quién sea el titular de la terraza. Si es elemento común de uso privativo, la estructura y la impermeabilización suelen corresponder al seguro de la comunidad, mientras que el seguro del propietario responde de los daños por agua accidentales y de su responsabilidad civil. Las escrituras y los estatutos del edificio fijan el reparto.
¿Quién paga si el agua de mi ático daña el piso de abajo?
Si el origen es una fuga o rotura accidental dentro del ático, responde la cobertura de daños por agua y la responsabilidad civil del seguro de hogar del propietario. Si el origen está en un elemento común, como la cubierta, suele responder la comunidad. Las humedades por desgaste o deterioro no se cubren.
¿Qué se considera continente y qué contenido en un seguro de hogar?
El continente es la estructura de la vivienda y sus elementos fijos, como paredes, suelos, ventanas o instalaciones. El contenido son los muebles, electrodomésticos y objetos personales. En un ático, los toldos anclados suelen contar como continente y el mobiliario de terraza como contenido.
¿El seguro de hogar de Tuio incluye servicio de manitas?
Sí, el seguro de hogar de Tuio incluye asistencia y bricolaje con un equipo disponible 24 horas. Cubre el desplazamiento y las tres primeras horas de mano de obra, con dos intervenciones al año repartidas entre asistencia y manitas. Los recambios y las horas adicionales corren a cargo del asegurado.
¿Cuánto cuesta un seguro de hogar para un ático?
El seguro de hogar de Tuio parte de 5 €/mes y la franja más habitual entre sus asegurados está entre 5 y 10 €/mes. El precio de un ático concreto depende de los metros, la ubicación, el tipo de póliza y los capitales de continente y contenido, y se conoce al cotizar online.
¿El robo está incluido en el seguro de un ático?
En el seguro de hogar de Tuio, el robo es una cobertura opcional que se contrata como pack y no forma parte de las básicas en todas las pólizas. En la póliza de inquilinos, el robo dentro de la vivienda llega con el Pack Paz Mental.