
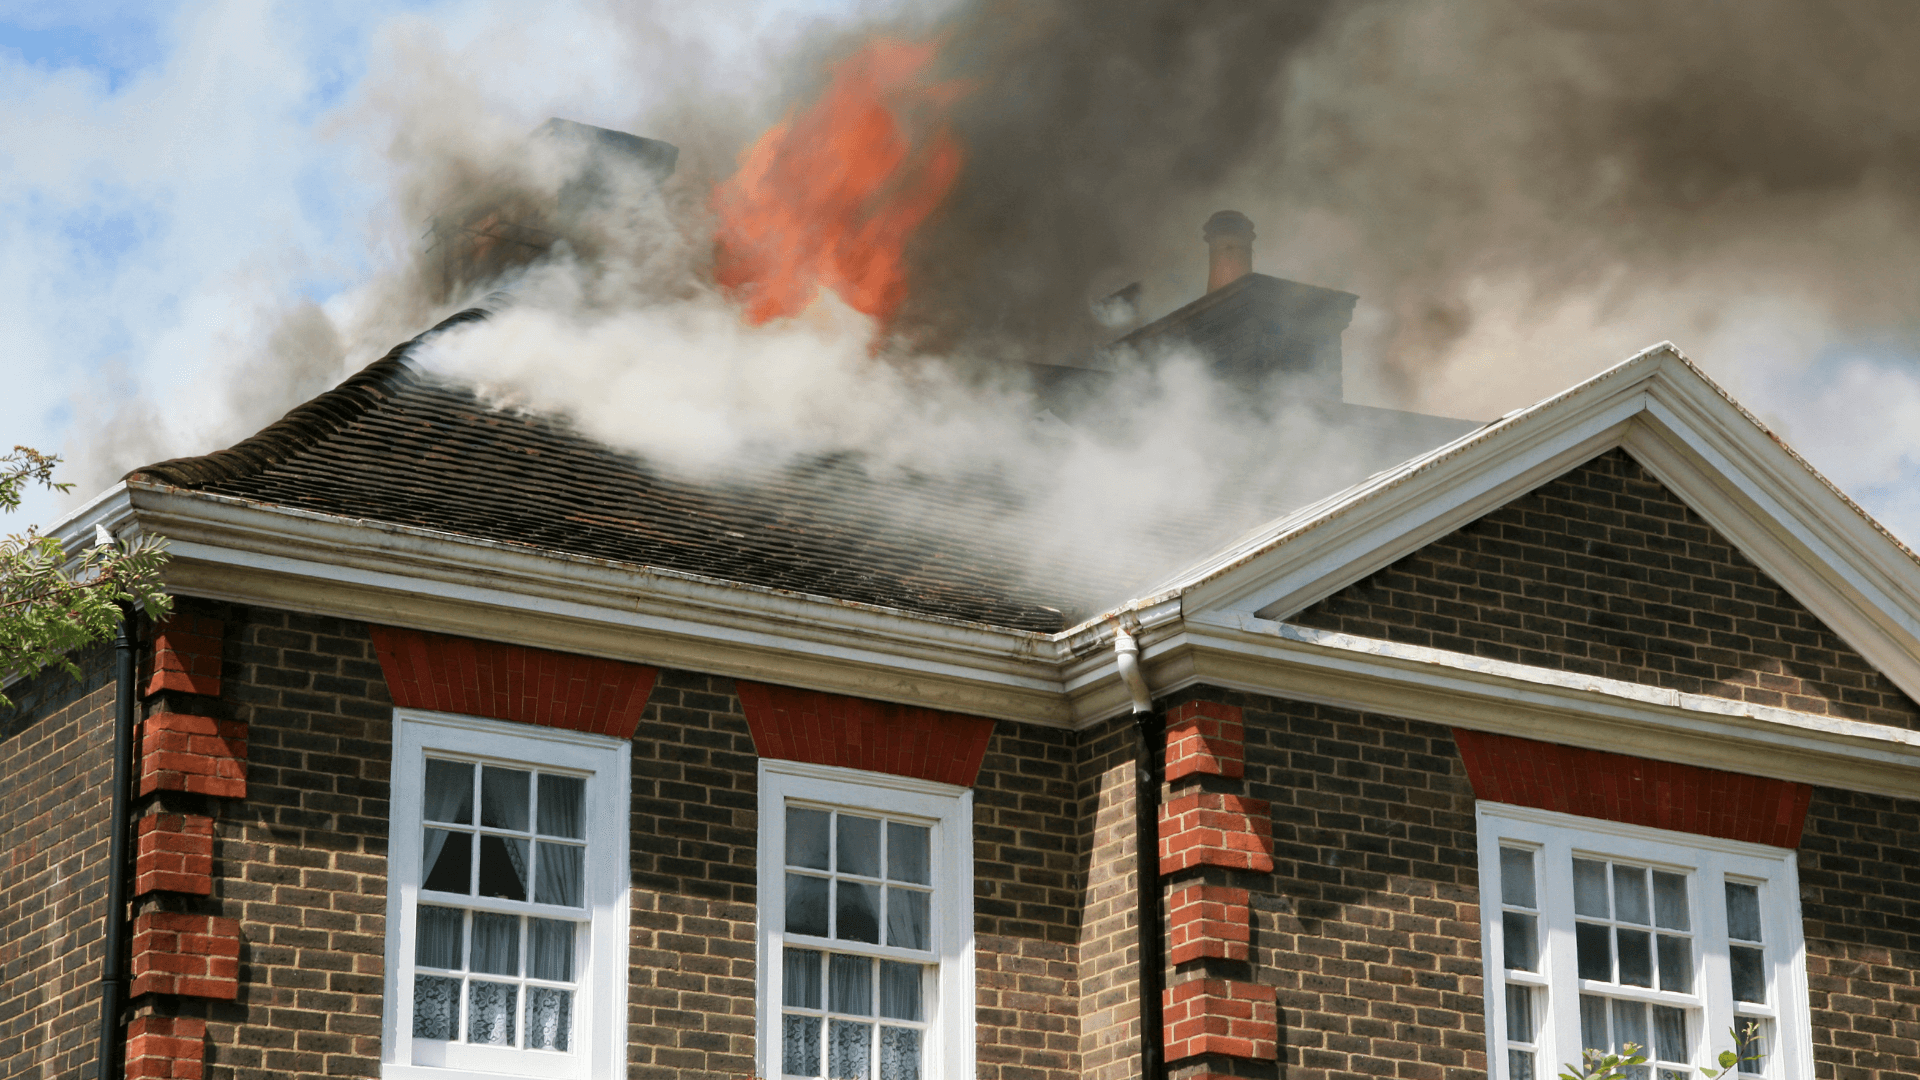
Que se queme una casa es una de esas situaciones que nadie quiere imaginar, pero el seguro de incendios marca la diferencia entre reparar con ayuda o asumir daños propios y reclamaciones de terceros. En España no es obligatorio para todas las viviendas, aunque sí suele exigirse si hay hipoteca sobre el inmueble.
El seguro de incendios cubre fuego, humo, explosión y daños a terceros
El seguro de incendios es la cobertura del seguro de hogar que protege la vivienda frente a daños causados por fuego, humo o explosión. Esta protección puede alcanzar el continente, el contenido y la responsabilidad civil, según lo contratado y según figure en las condiciones particulares de la póliza.
El continente son los elementos fijos de la vivienda: paredes, techos, suelos, instalaciones, puertas, ventanas y, en general, la estructura del inmueble. Si un fuego daña la cocina, el cuadro eléctrico o una pared, esta parte de la póliza es la que se revisa primero.
El contenido son los bienes que hay dentro de la casa: muebles, ropa, electrodomésticos, enseres y objetos personales. En un incendio doméstico, el contenido suele ser una de las partidas que más dudas genera porque no todos los hogares declaran el mismo valor de bienes.
| Parte afectada | Qué protege | Ejemplo habitual |
|---|---|---|
| Continente | Estructura e instalaciones | Paredes, techos, cableado |
| Contenido | Bienes dentro de casa | Muebles, ropa, electrodomésticos |
| Terceros | Daños a otras personas | Vecinos, comunidad, visitas |
La responsabilidad civil cubre los daños que tú o tu vivienda causéis a terceros. En un incendio, puede entrar en juego si el fuego, el humo o los daños derivados afectan a vecinos, zonas comunes del edificio o personas ajenas a tu vivienda.
Un punto que se olvida con facilidad son los objetos de valor. En Tuio, los bienes con valor inferior a 2.000 € quedan incluidos de forma automática dentro del contenido, mientras que los objetos que superan esa cifra deben indicarse de forma específica para que figuren correctamente en la póliza.
En 2026, el seguro de incendio solo es obligatorio con hipoteca
En España no existe una obligación general de contratar un seguro de hogar por ser propietario de una vivienda, pero una hipoteca cambia el escenario. Desde la normativa hipotecaria de 2009, el inmueble hipotecado debe contar con protección frente a daños, y el incendio es la garantía básica que suele exigirse sobre la vivienda tasada.
Mito: “si tienes casa en propiedad, la ley obliga siempre a contratar seguro de incendios”. Realidad: la obligación general no existe; la exigencia aparece cuando la vivienda está vinculada a una hipoteca y el banco pide proteger el inmueble frente a daños.
El banco puede pedir una póliza que cubra daños sobre la vivienda hipotecada, pero el propietario puede contratarla con la empresa de seguros que elija si cumple las condiciones pactadas. La Ley 5/2019 de crédito inmobiliario reforzó esa libertad de elección en préstamos hipotecarios.
La Ley 50/1980, de Contrato de Seguro, regula el seguro de incendios en sus artículos 45 a 49. La misma norma fija reglas relevantes para cualquier siniestro: el pago del importe mínimo debe hacerse en 40 días desde la declaración del siniestro y, si el pago se retrasa más de 3 meses, pueden aplicarse intereses por mora.
Sin seguro, el propietario asume la reparación y las reclamaciones de vecinos
Si una vivienda sufre un incendio y no tiene seguro, el propietario debe afrontar con su propio patrimonio la reparación de la casa, la reposición de bienes y las posibles reclamaciones de terceros cuando el origen y la responsabilidad se atribuyen a esa vivienda.
Un incendio no termina cuando se apagan las llamas. Puede quedar humo en otras viviendas. Puede haber daños en la escalera. Puede afectar a instalaciones comunitarias. Puede entrar agua durante la extinción. Y puede iniciarse una reclamación si el fuego se originó en una vivienda concreta y causó daños fuera de ella.
Lo habitual en comunidades de vecinos es que cada afectado comunique el siniestro a su propia empresa de seguros. Después, si los peritos determinan que el origen está en otra vivienda, esas empresas pueden reclamar al responsable los importes abonados a sus asegurados.
La Ley de Contrato de Seguro también prevé un sistema de peritación cuando hay desacuerdo en la valoración de los daños. En ese caso intervienen 2 peritos, uno por cada parte, y si no hay acuerdo puede nombrarse un tercer perito que ayude a cerrar la valoración.
Ante un incendio, evacuar y llamar al 112 va antes que dar parte
En un incendio doméstico, la prioridad es salir de la vivienda y llamar al 112 cuanto antes. El parte al seguro llega después, cuando las personas están a salvo y los servicios de emergencia han controlado la situación.
- Sal de la vivienda: abandona la casa si puedes hacerlo sin atravesar humo ni llamas.
- Llama al 112: facilita dirección exacta, planta, puerta y personas afectadas.
- Cierra puertas si no hay riesgo: puede ayudar a frenar humo y fuego.
- No vuelvas a entrar: espera autorización de bomberos o emergencias.
- Comunica el siniestro: da parte cuando la vivienda sea segura.
Si hay humo en el pasillo o no es posible salir, lo prudente es aislarse en una estancia segura, cerrar la puerta y seguir las instrucciones del 112. No conviene improvisar rutas de escape ni usar ascensores durante un incendio.
Tras la extinción, las fotos, informes de bomberos, facturas de reparaciones urgentes y listado de bienes dañados ayudan a tramitar el parte. Cuanto más ordenada esté la documentación, más ágil suele ser la valoración del siniestro.
En 2026, Tuio incluye incendio dentro del seguro de hogar desde 5 €/mes
El seguro de hogar de Tuio incluye fuego, explosión y humo dentro de sus coberturas de hogar, junto con otras protecciones habituales como daños por agua, responsabilidad civil, reclamación de daños, defensa jurídica y asistencia. Tuio es una insurtech española de seguros 100 % online. Se contrata en 2 minutos.
En la póliza para propietarios, el seguro de hogar de Tuio protege tanto la estructura del inmueble como el contenido del hogar. Esta modalidad está disponible para vivienda habitual y segunda residencia, una diferencia práctica para quienes tienen una casa principal y otra vivienda que también quieren proteger.
El seguro de hogar de Tuio parte desde 5 €/mes, se paga mes a mes y permite cancelar cuando quieras. La gestión de siniestros se realiza vía app y WhatsApp, algo útil cuando ya existe tensión suficiente tras un fuego, una fuga o cualquier daño en casa.
Los datos de marca muestran que el siniestro más frecuente entre los asegurados de Tuio son los daños por agua, pero incendio sigue siendo una cobertura básica por el impacto económico que puede tener un solo evento. Otro patrón habitual es que muchos asegurados descubren tarde que su póliza anterior no diferenciaba bien entre continente, contenido y responsabilidad civil.
Si estás comparando opciones de hogar en 2026, Tuio cuenta con una valoración de 4,3/5 en Trustpilot con más de 18.000 opiniones, aparece con 9,5/10 como número 1 en hogar básico de Rastreator en febrero de 2026 y figura como número 1 en seguros baratos de Kelisto en enero de 2026.
Para un propietario, un buen seguro de incendios debe revisar 3 piezas: continente, contenido y responsabilidad civil. Tuio combina cobertura de incendio desde 5 €/mes, contratación online en 2 minutos y gestión digital de siniestros; si quieres revisar tu caso concreto, puedes ver cuánto te costaría proteger tu casa antes de contratar.
Las coberturas, límites y cifras de este artículo son orientativos y no constituyen compromiso contractual. Pueden variar según la modalidad contratada y la fecha de contratación de cada póliza. Consulta siempre las condiciones generales y particulares de tu seguro para conocer los límites que te aplican.
Cotiza tu seguro de hogar con Tuio en ChatGPT. En ChatGPT, abre Apps y busca «Tuio» (o escribe @tuio en la conversación), describe tu vivienda y recibe un precio orientativo en el propio chat; la contratación se termina en tuio.com. Cómo usar Tuio en ChatGPT
Preguntas frecuentes
¿Es obligatorio contratar un seguro de incendios para una vivienda?
No existe una obligación general de contratar seguro de incendios por vivir en una casa en propiedad. La obligación suele aparecer cuando la vivienda está hipotecada, porque el banco puede exigir protección frente a daños sobre el inmueble.
¿Qué pasa si se incendia mi casa y no tengo seguro?
Si tu casa se incendia y no tienes seguro, tendrás que asumir la reparación de la vivienda y la reposición de tus bienes. Si el fuego causa daños a vecinos, zonas comunes o terceros y se atribuye responsabilidad a tu vivienda, también pueden reclamarte esos importes.
¿El banco puede obligarme a contratar su seguro de incendios?
El banco puede exigir que la vivienda hipotecada tenga una póliza de daños, pero puedes contratarla con la empresa de seguros que elijas si cumple los requisitos pactados. La Ley 5/2019 de crédito inmobiliario reforzó esa libertad de elección.
¿Qué diferencia hay entre continente y contenido en un incendio?
El continente es la estructura de la vivienda: paredes, techos, suelos, instalaciones y elementos fijos. El contenido son los bienes dentro de casa, como muebles, ropa, electrodomésticos y objetos personales.
¿Cuánto tarda el seguro en pagar después de un incendio?
La Ley 50/1980 establece que la empresa de seguros debe pagar el importe mínimo conocido en 40 días desde la declaración del siniestro. Si el pago se retrasa más de 3 meses, la norma contempla intereses por mora en determinados supuestos.
¿Cómo se declaran objetos de valor en el seguro de hogar?
Los objetos de valor deben figurar correctamente en la póliza para que el contenido refleje el valor real de la vivienda. En Tuio, los bienes por debajo de 2.000 € quedan incluidos de forma automática y los superiores deben indicarse de forma específica.



